L'ijara résidentielle : louer avant de posséder
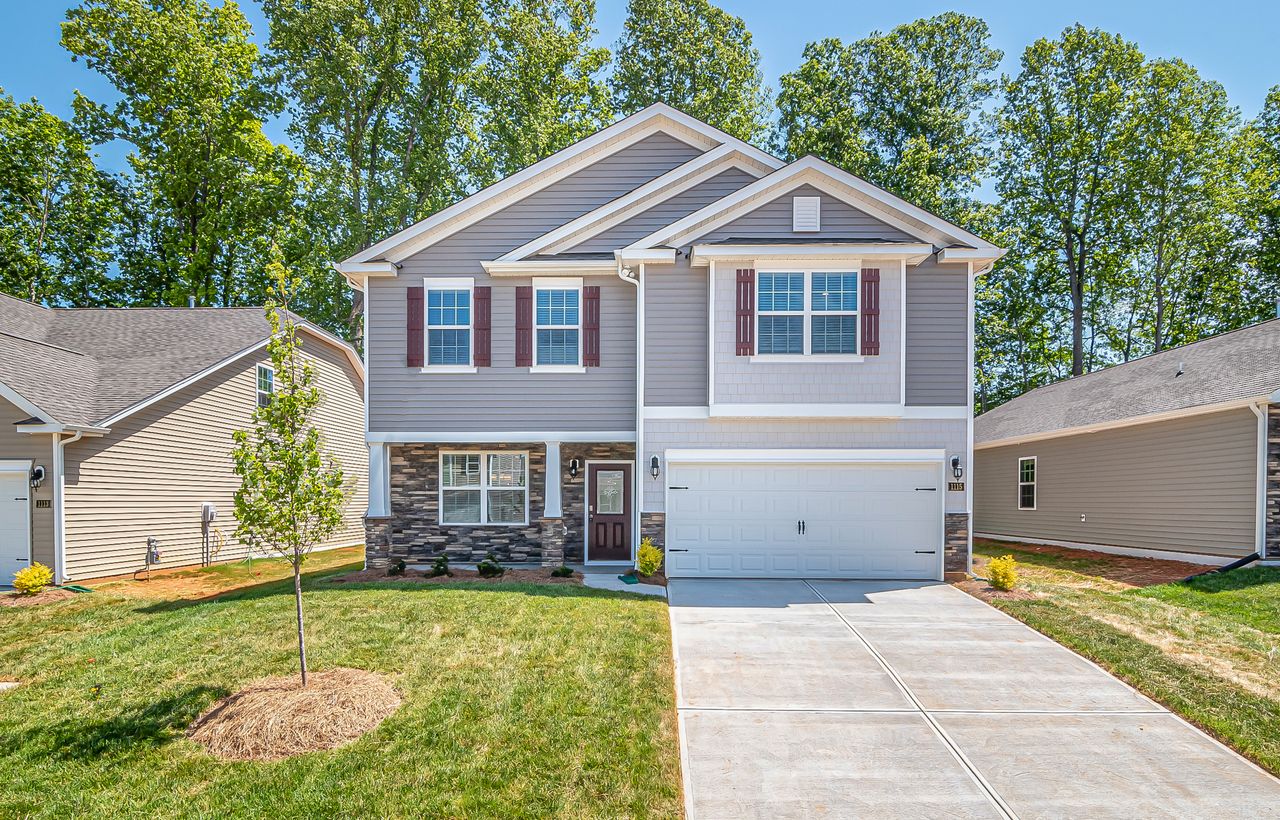
Dans l'ijara immobilière, le financier achète la maison choisie par le client et la lui loue pour une durée convenue. Le client y habite comme chez lui et paie un loyer mensuel. La propriété ne lui est transférée qu'au terme du contrat.
Qui détient le titre pendant la location
Pendant la location, le titre est généralement inscrit au nom du financier ou d'une entité qu'il contrôle, parfois une fiducie. Vous n'êtes donc pas le propriétaire enregistré. Cela peut compliquer une vente anticipée ou certains programmes publics.
L'ijara muntahia bittamlik et la promesse de transfert
La forme la plus courante est l'ijara muntahia bittamlik, un bail qui aboutit à l'acquisition. Le financier promet de vous transférer le bien à la fin, à condition que tous les loyers soient payés. Cette promesse est un document distinct du bail.
Don ou vente symbolique : comment se fait le transfert final
Selon de nombreux savants, le bail et le transfert final ne doivent pas être fusionnés dans un même contrat conditionnel. Le transfert se fait donc par un acte séparé, un don ou une vente à prix symbolique, qui peut entraîner des frais.
Ce que contient votre paiement mensuel
La mensualité combine souvent deux éléments : un loyer sur la part encore détenue par le financier et un versement qui rachète progressivement le bien. Demandez un tableau séparant ces deux parts mois par mois pour savoir combien vous possédez réellement.
Un loyer révisé selon un indice de référence
Le loyer est fréquemment révisé à intervalles fixes selon un indice du marché. Selon de nombreux savants, utiliser un taux conventionnel comme simple repère de prix n'en fait pas un intérêt, mais le loyer de chaque période doit être connu avant qu'elle commence.
Entretien majeur, assurance et taxes : la répartition
Dans l'ijara classique, l'entretien structurel et l'assurance du bâtiment incombent au propriétaire, donc au financier, tandis que l'usure courante revient au locataire. En pratique, beaucoup de contrats reportent ces frais sur le client; lisez chaque clause avant de signer.
Protéger la famille par une couverture solidaire
Le financier exige que le bâtiment soit assuré, et le client souhaite souvent protéger sa famille en cas de décès. Certains préfèrent une couverture de type takaful pour le financement, fondée sur l'entraide; vérifiez sa disponibilité dans votre province et les garanties réelles.
Si le logement devient inhabitable
Comme le financier est propriétaire, la règle classique veut que le loyer cesse si le logement devient inhabitable sans faute du locataire, par exemple après un incendie. Vérifiez si votre contrat respecte ce principe et comment l'indemnité d'assurance est partagée.
Défaut de paiement : résiliation du bail plutôt que saisie
En cas de défaut prolongé, le financier peut résilier le bail et reprendre le bien, au lieu d'une saisie hypothécaire classique. Les montants déjà rachetés doivent alors être pris en compte. Faites expliquer ce scénario par un avocat ou un notaire avant de signer.
Ijara ou murabaha : critères pour trancher
L'ijara convient à qui accepte un loyer révisable dans une structure où le financier reste propriétaire. La murabaha immobilière à prix fixe donne au contraire le titre immédiatement. Le choix dépend aussi de ce que proposent les fournisseurs de votre province.
Avis charia et fin de terme à vérifier avant de signer
Demandez l'avis du comité charia qui a approuvé le contrat et lisez notre page sur les avis religieux sur l'hypothèque halal. Vérifiez aussi l'échéance du terme, car le renouvellement d'un financement halal peut modifier le loyer.
Étapes d'un achat résidentiel en ijara
- Comparer les fournisseurs proposant l'ijara dans votre province et demander un modèle du bail et de la promesse de transfert.
- Obtenir une préapprobation précisant l'apport exigé, le loyer initial, la fréquence de révision et l'indice de référence utilisé.
- Signer l'offre d'achat en prévoyant que le financier, ou son entité, sera l'acheteur inscrit à l'acte de vente.
- Faire relire par un notaire ou un avocat la répartition des frais d'entretien, d'assurance et de taxes foncières entre les parties.
- Assister à la clôture, signer le bail et la promesse de transfert, puis recevoir le tableau des loyers et du rachat.
- Au dernier versement, obtenir l'acte de transfert à votre nom et vérifier son inscription au registre foncier.
Répartition des frais dans une ijara résidentielle
| Élément | Qui le paie habituellement | Remarque |
|---|---|---|
| Mise de fonds | Client | Souvent plus élevée que pour un prêt assuré (indicatif) |
| Loyer et rachat mensuels | Client | Loyer révisé selon l'indice prévu au contrat |
| Taxes foncières municipales | Selon le contrat, souvent le client | À préciser par écrit |
| Assurance du bâtiment | Propriétaire en théorie, souvent le client en pratique | Vérifier qui reçoit l'indemnité |
| Taxe de mutation à l'achat et au transfert final | Selon le montage | Risque de double perception à faire vérifier |
| Notaire ou avocat | Client | Deux étapes juridiques : achat initial et transfert final |
Dossier à réunir pour une ijara immobilière
- Avis de cotisation et feuillets T4 des deux dernières années
- Talons de paie et lettre d'emploi indiquant le salaire et l'ancienneté
- Relevés bancaires des derniers mois montrant l'accumulation de l'apport
- Offre d'achat acceptée et fiche descriptive de la propriété
- Rapport d'inspection du bâtiment
- Preuve d'assurance habitation avant la clôture
- Pièce d'identité et carte de résident permanent ou permis de travail
Mauvaises surprises fréquentes avec l'ijara
- Croire que l'on est propriétaire inscrit dès la clôture, puis découvrir qu'une vente anticipée nécessite l'accord et l'intervention du financier.
- Ne pas demander l'indice de révision du loyer ni son plafond éventuel, et subir une forte hausse lors de la période suivante.
- Accepter sans lecture une clause qui transfère au client tous les risques du propriétaire, y compris la destruction totale du bâtiment.
- Oublier de budgéter le coût juridique du transfert final et une éventuelle taxe de mutation au moment où le contrat se termine.
- Signer un bail sans promesse de transfert écrite, ce qui laisse le client sans garantie d'acquérir un jour la propriété.
Questions courantes sur l'ijara pour une maison
Puis-je vendre la maison avant la fin d'une ijara ?
Oui, en général, mais le financier étant le propriétaire inscrit, il doit participer à la vente. Le prix sert d'abord à racheter sa part restante, puis le solde vous revient. Demandez à l'avance comment ce montant est calculé et quels frais s'ajoutent.
Le loyer d'une ijara peut-il baisser ?
Si le contrat prévoit une révision selon un indice, le loyer peut monter ou baisser à chaque période. Certains contrats fixent un plancher ou un plafond. Lisez la formule exacte et demandez une simulation selon plusieurs scénarios avant de vous engager pour longtemps.
Qui paie les taxes municipales pendant le bail ?
Cela dépend du contrat. Dans beaucoup de montages, le client les rembourse ou les paie directement, comme un propriétaire. L'important est que cette obligation soit écrite clairement, tout comme l'assurance et l'entretien majeur, afin d'éviter un litige plus tard.
L'ijara immobilière est-elle acceptée par les savants ?
Selon de nombreux savants, l'ijara se terminant par un transfert de propriété est acceptable si le financier assume réellement les risques de propriétaire et si le transfert fait l'objet d'un acte séparé. Les avis divergent sur certains détails; consultez un savant qualifié.
Plateformes canadiennes et sources utiles
- EQRAZ : financement immobilier par murabaha
- EQRAZ : informations sur l’hypothèque murabaha
- Tjara : financement résidentiel halal (achat, renouvellement, refinancement)
- Canadian Halal Financial Corporation : fonctionnement du financement
- Tjara : comité consultatif éthique et gouvernance charia
Fournisseurs cités à titre d’information ; leur offre et leur couverture provinciale varient.